Wie Könnt Ihr Euch Ein Haus Leisten

Ein eigenes Haus! Der Traum vieler. Aber wie wird er zur Realität, ohne dass das Konto in den roten Bereich abtaucht und man nur noch von Toastbrot mit Ketchup lebt? Keine Sorge, wir lotsen euch durch den Dschungel aus Finanzierungsmöglichkeiten, Fördermitteln und Sparstrategien. Denn leisten kann man sich ein Haus – mit der richtigen Planung und ein bisschen Mut.
Traumhaus-Check: Was könnt ihr euch wirklich leisten?
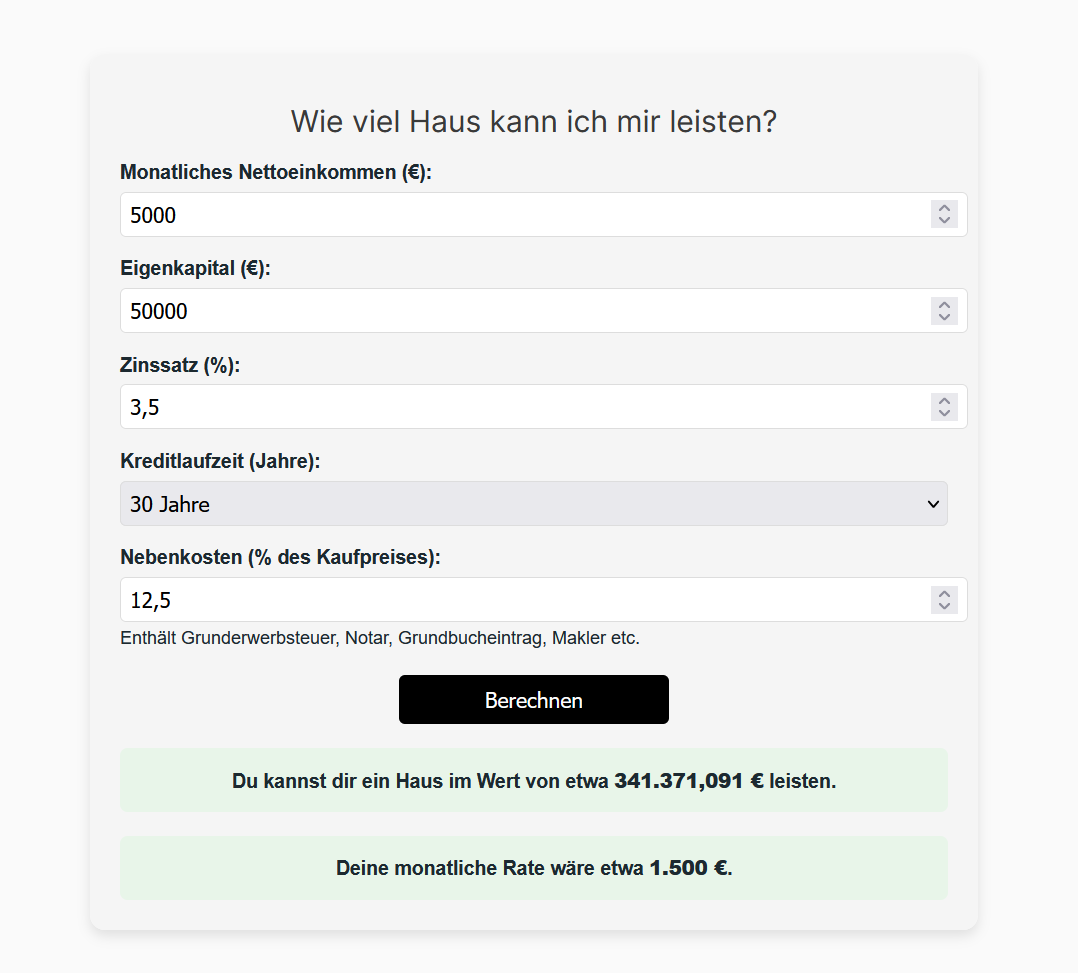
Bevor ihr euch in die neuesten Immobilienportale stürzt und von Poolpartys im eigenen Garten träumt, ist ein ehrlicher Kassensturz angesagt. Macht eine detaillierte Aufstellung eurer Einnahmen und Ausgaben. Was bleibt wirklich übrig? Denkt dabei an alles: Miete, Versicherungen, Lebensmittel, Freizeitaktivitäten – und den Cappuccino to go am Morgen. Tools wie Haushaltsbuch-Apps können hier Gold wert sein.
Faustregel: Die monatliche Rate für euer Haus sollte nicht mehr als 30-40% eures Nettoeinkommens betragen. Alles darüber wird schnell zur Belastung.
Must Read
Und vergesst nicht den Faktor "Puffer". Ein kaputtes Auto, eine unerwartete Reparatur – das Leben hält Überraschungen bereit. Ein finanzielles Polster von einigen Monatsgehältern ist essenziell, um ruhig schlafen zu können. Stellt euch vor, ihr müsstet spontan das Dach reparieren. Da hilft euch die Designercouch auch nicht weiter, oder?
Der Finanzierungs-Dschungel: Kredite, Zinsen und Fördermittel
Die meisten von uns kommen um einen Kredit nicht herum. Aber welcher ist der richtige? Hier ein kleiner Überblick:
- Bausparvertrag: Der Klassiker! Lange Ansparphase, aber dafür sichert ihr euch niedrige Zinsen für die Zukunft. Perfekt für langfristige Planer.
- Annuitätendarlehen: Die häufigste Variante. Ihr zahlt monatlich eine feste Rate, die sich aus Zinsen und Tilgung zusammensetzt.
- KfW-Förderung: Der Staat hilft! Die Kreditanstalt für Wiederaufbau (KfW) bietet zinsgünstige Kredite für energieeffizientes Bauen oder Sanieren.
Zinsbindung: Wählt eine möglichst lange Zinsbindung. So schützt ihr euch vor steigenden Zinsen in der Zukunft. Lieber auf Nummer sicher gehen, als später böse überrascht zu werden.

Extratipp: Vergleicht Angebote von verschiedenen Banken! Die Zinsen können sich stark unterscheiden. Lasst euch beraten und holt euch mehrere Angebote ein.
Sparen, sparen, sparen: Der Weg zum Eigenkapital
Je mehr Eigenkapital ihr habt, desto besser! Denn dadurch sinkt nicht nur die Kreditsumme, sondern auch die Zinsen. Aber wie kommt man an das nötige Kleingeld?
- Konto aufräumen: Braucht ihr wirklich jeden Monat ein neues Paar Schuhe oder den neuesten Streamingdienst? Überdenkt eure Ausgaben und streicht unnötige Kosten.
- Zusatzeinkommen: Ein Nebenjob, der Verkauf alter Sachen oder die Vermietung eurer Wohnung während des Urlaubs – es gibt viele Möglichkeiten, das Einkommen aufzubessern.
- Unterstützung von Familie und Freunden: Sprecht mit euren Eltern oder Großeltern. Vielleicht sind sie bereit, euch finanziell zu unterstützen.
Denkt daran: Jeder Euro zählt! Auch kleine Beträge summieren sich im Laufe der Zeit zu einer beachtlichen Summe. Und wer weiß, vielleicht entdeckt ihr ja sogar eure Sparleidenschaft!

Fun Fact: Wusstet ihr, dass die Deutschen im Durchschnitt rund 11% ihres Nettoeinkommens sparen? Da geht noch was, oder?
Clever suchen, günstig kaufen: Die richtige Immobilie finden
Die Lage, die Lage, die Lage! Das ist das A und O beim Immobilienkauf. Aber auch der Zustand des Hauses spielt eine wichtige Rolle. Lasst euch nicht von einem schönen Äußeren blenden. Ein Gutachter kann Mängel aufdecken, die auf den ersten Blick nicht sichtbar sind.
Verhandlungsgeschick: Scheut euch nicht, zu verhandeln! Gerade bei älteren Häusern gibt es oft Spielraum. Mit etwas Geschick könnt ihr den Preis noch etwas drücken.
Alternativen prüfen: Muss es unbedingt das freistehende Einfamilienhaus am Stadtrand sein? Vielleicht ist eine Eigentumswohnung oder ein Reihenhaus eine günstigere Alternative. Oder ihr schaut euch in ländlichen Regionen um, wo die Immobilienpreise oft niedriger sind. Denkt wie die Schlümpfe: Nicht jeder muss ein Pilzhaus haben, aber gemütlich sollte es sein!

"Günstig" bedeutet nicht zwangsläufig "schlecht". Oft verstecken sich wahre Schätze hinter vermeintlich unscheinbaren Fassaden.
Der Papierkram: Notar, Steuern und Co.
Der Kauf eines Hauses ist mit viel Papierkram verbunden. Notarvertrag, Grunderwerbsteuer, Grundbuchamt – da kann einem schon mal schwindelig werden. Aber keine Panik! Informiert euch rechtzeitig über alle Kosten und Gebühren. Ein guter Notar kann euch dabei helfen.
Grunderwerbsteuer: Je nach Bundesland fällt eine Grunderwerbsteuer an. Diese liegt zwischen 3,5% und 6,5% des Kaufpreises.

Notarkosten: Die Notarkosten sind gesetzlich festgelegt und betragen in der Regel etwa 1,5% des Kaufpreises.
Wichtig: Plant diese Nebenkosten unbedingt in euer Budget ein! Sonst gibt es am Ende eine böse Überraschung.
Und am Ende?
Ein Haus zu kaufen ist eine große Entscheidung. Es erfordert Mut, Planung und Durchhaltevermögen. Aber es ist auch eine der schönsten Investitionen, die man tätigen kann. Es ist mehr als nur ein Dach über dem Kopf. Es ist ein Zuhause, ein Ort der Geborgenheit, ein Ort, an dem Erinnerungen entstehen. Und wenn ihr abends auf eurer Terrasse sitzt und den Sternenhimmel betrachtet, werdet ihr wissen: Es hat sich gelohnt.
Also, traut euch! Mit der richtigen Strategie wird der Traum vom Eigenheim Wirklichkeit. Und wer weiß, vielleicht ladet ihr uns ja bald zur Einweihungsparty ein.