Aktive Und Passive Bestandskonten
Die Buchhaltung ist das Rückgrat jedes Unternehmens. Sie liefert nicht nur einen Überblick über die finanzielle Situation, sondern dient auch als Grundlage für wichtige Entscheidungen. Ein zentrales Element der Buchhaltung sind die Bestandskonten. Diese Konten erfassen die Vermögenswerte und Schulden eines Unternehmens. Um diese besser zu verstehen und korrekt zu verwalten, ist es essentiell, den Unterschied zwischen aktiven und passiven Bestandskonten zu kennen.
Aktive Bestandskonten: Das Vermögen des Unternehmens
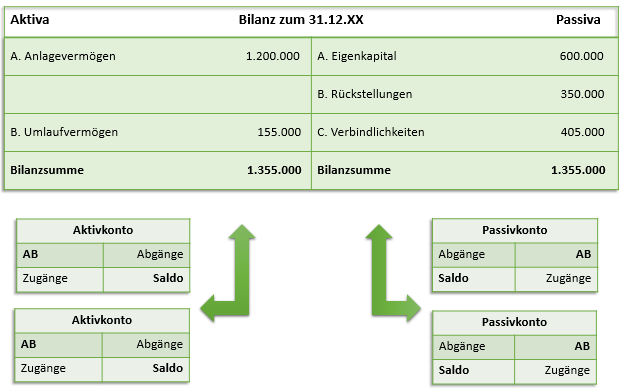
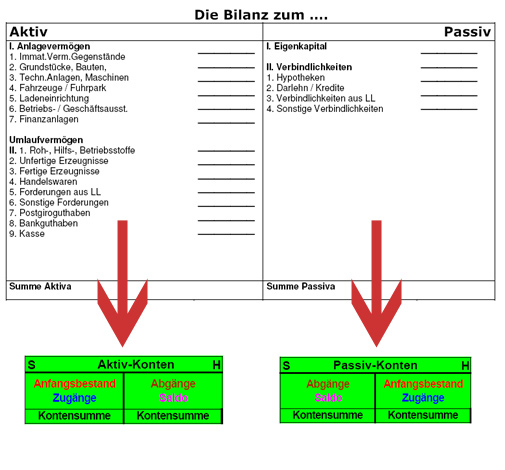
Aktive Bestandskonten repräsentieren das Vermögen eines Unternehmens. Das sind alle Werte, über die das Unternehmen verfügt und die ihm wirtschaftlichen Nutzen bringen. Diese Konten werden auf der Aktivseite der Bilanz ausgewiesen.
Beispiele für aktive Bestandskonten:
Must Read
- Bankguthaben: Das Geld, das sich auf den Bankkonten des Unternehmens befindet.
- Kasse: Das Bargeld, das sich im Besitz des Unternehmens befindet.
- Forderungen aus Lieferungen und Leistungen: Beträge, die Kunden dem Unternehmen für bereits gelieferte Waren oder erbrachte Leistungen schulden.
- Vorräte: Waren, die das Unternehmen zum Verkauf oder zur Weiterverarbeitung lagert. Dies können Roh-, Hilfs- und Betriebsstoffe, unfertige Erzeugnisse und fertige Erzeugnisse sein.
- Grundstücke und Gebäude: Immobilien, die dem Unternehmen gehören.
- Maschinen und Anlagen: Technische Einrichtungen, die für die Produktion eingesetzt werden.
- Fuhrpark: Alle Fahrzeuge, die dem Unternehmen gehören und für betriebliche Zwecke genutzt werden.
- Wertpapiere: Anteile an anderen Unternehmen oder festverzinsliche Wertpapiere, die das Unternehmen besitzt.
Buchungssatz bei Zunahme: Eine Zunahme eines aktiven Bestandskontos wird im Soll gebucht. Das bedeutet, dass der Wert des Kontos auf der Soll-Seite erhöht wird.
Buchungssatz bei Abnahme: Eine Abnahme eines aktiven Bestandskontos wird im Haben gebucht. Das bedeutet, dass der Wert des Kontos auf der Haben-Seite verringert wird.
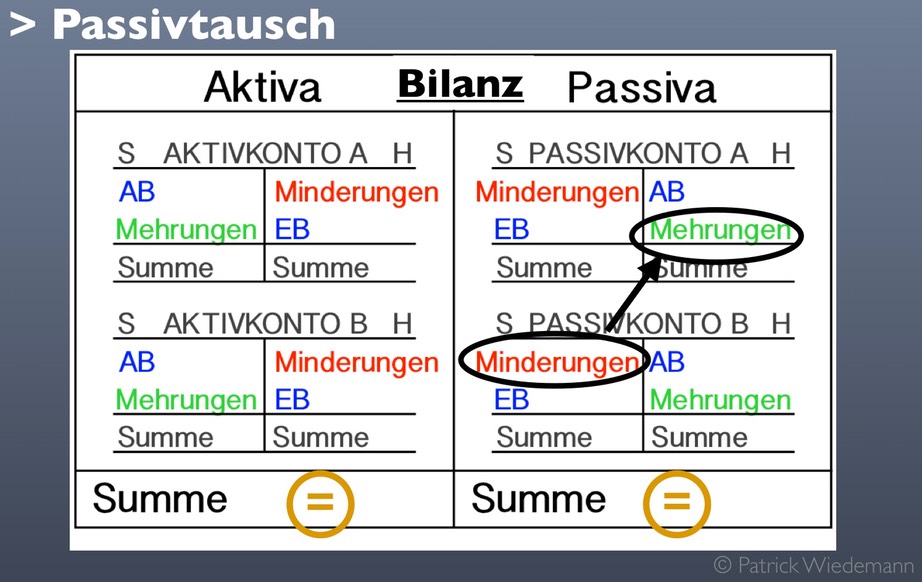
Ein aktives Bestandskonto hat in der Regel einen Soll-Saldo oder einen Saldo von Null. Ein Haben-Saldo ist zwar theoretisch möglich, würde aber eine negative Vermögensposition bedeuten (z.B. überzogenes Bankkonto), was in der Praxis selten vorkommt und gesondert betrachtet werden muss.
Passive Bestandskonten: Das Kapital des Unternehmens
Passive Bestandskonten repräsentieren das Kapital eines Unternehmens. Das Kapital zeigt, woher die Mittel zur Finanzierung des Vermögens stammen. Diese Konten werden auf der Passivseite der Bilanz ausgewiesen.

Beispiele für passive Bestandskonten:
- Eigenkapital: Das von den Eigentümern eingebrachte Kapital. Es ist der Wert des Unternehmens, der nach Abzug aller Schulden übrig bleibt.
- Rücklagen: Gewinne, die einbehalten und nicht an die Eigentümer ausgeschüttet wurden.
- Verbindlichkeiten aus Lieferungen und Leistungen: Beträge, die das Unternehmen seinen Lieferanten für erhaltene Waren oder Leistungen schuldet.
- Bankkredite: Schulden, die das Unternehmen bei einer Bank aufgenommen hat.
- Sonstige Verbindlichkeiten: Schulden gegenüber anderen Gläubigern, z.B. Steuern, Sozialversicherungsbeiträge.
- Rückstellungen: Verpflichtungen, deren Höhe oder Fälligkeit noch ungewiss ist (z.B. für drohende Prozesskosten oder Garantieleistungen).
Buchungssatz bei Zunahme: Eine Zunahme eines passiven Bestandskontos wird im Haben gebucht. Das bedeutet, dass der Wert des Kontos auf der Haben-Seite erhöht wird.
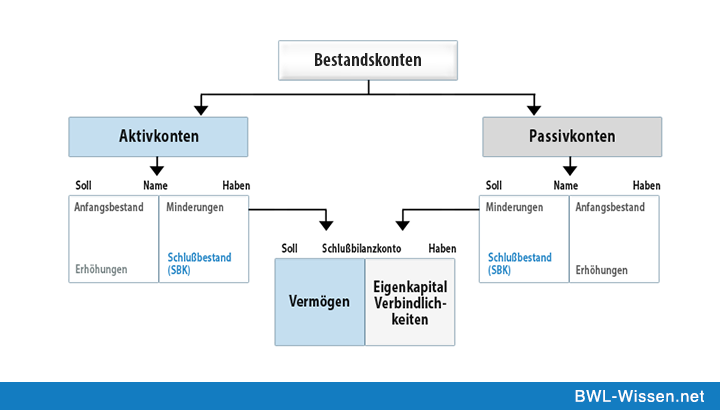
Buchungssatz bei Abnahme: Eine Abnahme eines passiven Bestandskontos wird im Soll gebucht. Das bedeutet, dass der Wert des Kontos auf der Soll-Seite verringert wird.
Ein passives Bestandskonto hat in der Regel einen Haben-Saldo oder einen Saldo von Null. Ein Soll-Saldo ist zwar theoretisch möglich, würde aber eine negative Kapitalposition bedeuten, was in der Praxis ungewöhnlich ist und genau untersucht werden muss.
Die Bilanzgleichung: Das Fundament der doppelten Buchführung
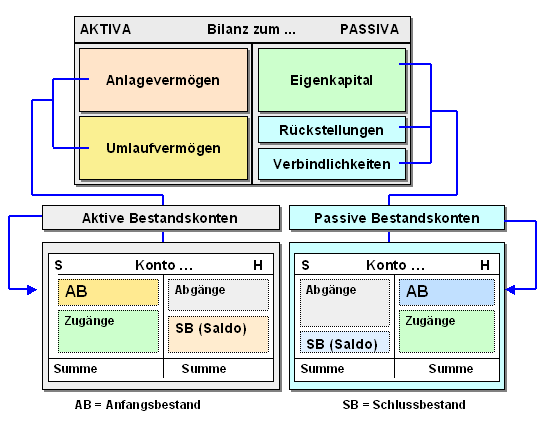
Der Zusammenhang zwischen aktiven und passiven Bestandskonten wird durch die Bilanzgleichung verdeutlicht: Vermögen (Aktiva) = Kapital (Passiva). Diese Gleichung muss jederzeit erfüllt sein. Jede Geschäftsfall verändert mindestens zwei Bestandskonten, und die Summe der Aktiva muss immer der Summe der Passiva entsprechen.
Fazit und Empfehlung
Das Verständnis des Unterschieds zwischen aktiven und passiven Bestandskonten ist fundamental für eine korrekte Buchführung. Diese Unterscheidung ermöglicht es, die finanzielle Gesundheit eines Unternehmens zu beurteilen und fundierte Entscheidungen zu treffen.
Es ist ratsam, sich regelmäßig mit den Grundlagen der Buchhaltung auseinanderzusetzen und bei Unklarheiten fachkundige Beratung in Anspruch zu nehmen. Nutzen Sie Fachliteratur, Online-Kurse oder Workshops, um Ihr Wissen zu vertiefen und Ihre Buchhaltungsprozesse zu optimieren. Eine sorgfältige und korrekte Buchführung ist die Basis für den langfristigen Erfolg Ihres Unternehmens. Überprüfen Sie Ihre Bilanz regelmäßig auf Fehler und stellen Sie sicher, dass die Bilanzgleichung stets erfüllt ist. So behalten Sie den Überblick über Ihre Finanzen und können frühzeitig auf Veränderungen reagieren.