Unterschied Inventar Und Inventur

Haben Sie sich jemals gefragt, was der Unterschied zwischen einem Inventar und einer Inventur ist? Viele Unternehmer und auch Mitarbeiter in Unternehmen verwenden diese Begriffe oft synonym, obwohl sie zwei völlig unterschiedliche Prozesse beschreiben. Dieses Missverständnis kann zu Fehlern in der Lagerverwaltung und Buchhaltung führen. Dieser Artikel richtet sich an alle, die mit der Lagerverwaltung oder Buchhaltung in Berührung kommen – von kleinen Geschäftsinhabern bis hin zu Studenten – und soll Licht ins Dunkel bringen.
Inventar: Eine detaillierte Bestandsaufnahme
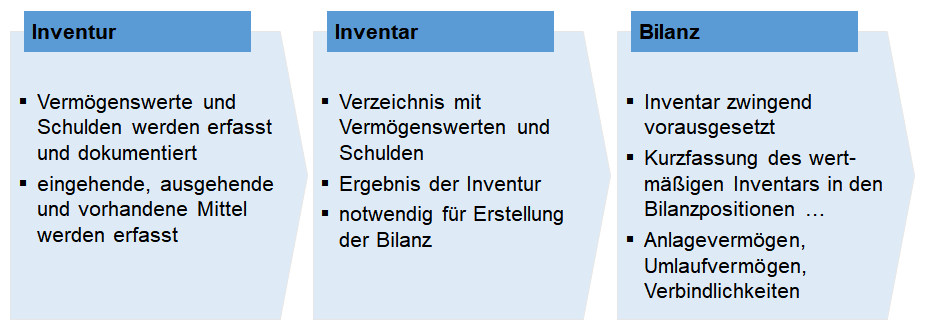
Das Inventar ist eine detaillierte und vollständige Auflistung aller Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Stichtag. Es ist im Grunde genommen eine Momentaufnahme des Unternehmensvermögens, sowohl was die Menge als auch den Wert betrifft. Denken Sie an ein Inventar als eine schriftliche Aufzeichnung aller Besitztümer Ihres Unternehmens.
Das Inventar umfasst:
Must Read
- Anlagevermögen: Grundstücke, Gebäude, Maschinen, Fahrzeuge, etc.
- Umlaufvermögen: Bargeld, Bankguthaben, Forderungen aus Lieferungen und Leistungen, Vorräte, etc.
- Schulden: Verbindlichkeiten gegenüber Lieferanten, Kredite, Steuerschulden, etc.
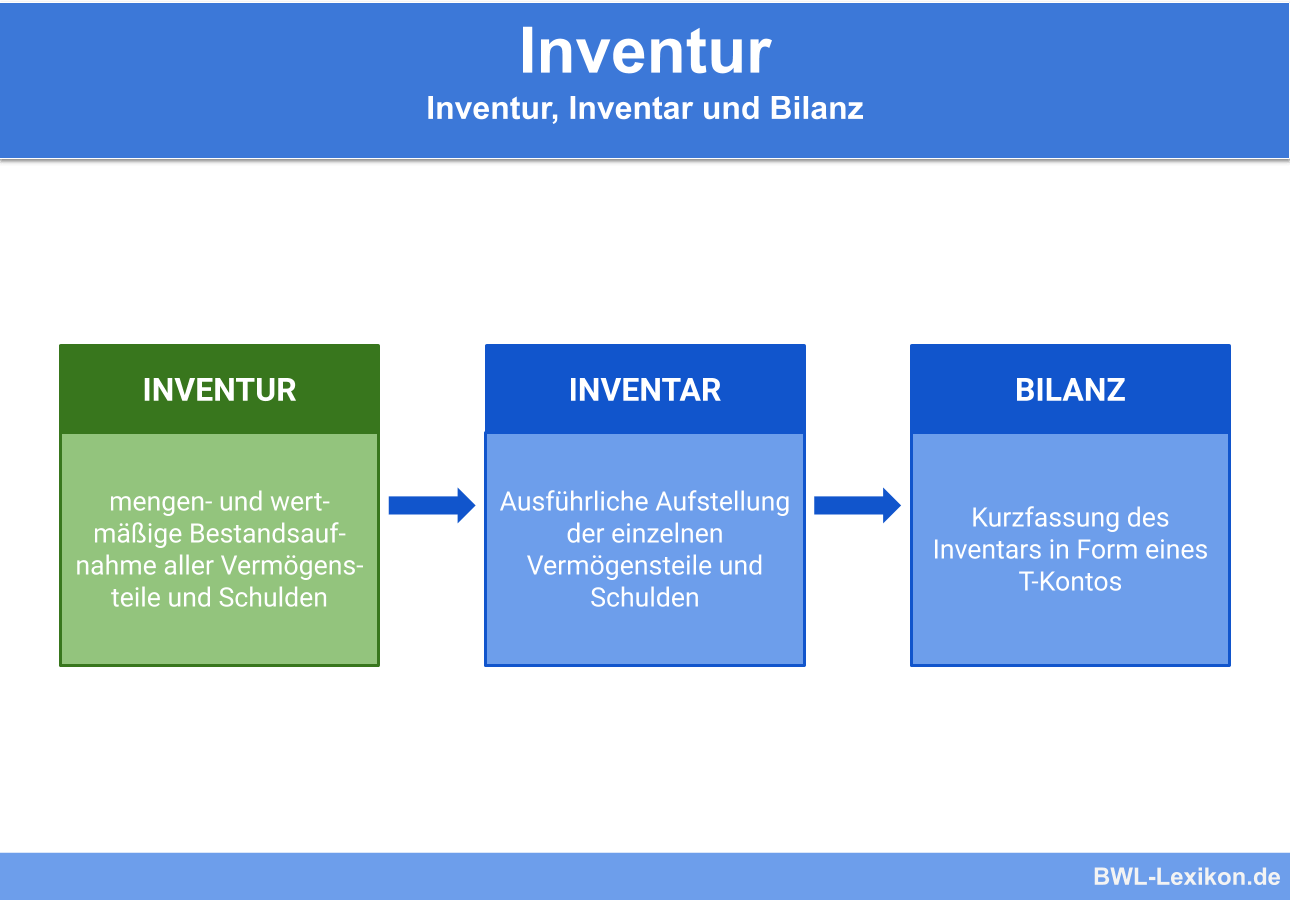
Das Inventar wird in der Regel einmal jährlich erstellt, meistens zum Ende des Geschäftsjahres. Es dient als Grundlage für die Erstellung der Bilanz und ist somit ein wichtiger Bestandteil des Jahresabschlusses.
Zweck des Inventars:

- Vollständige und detaillierte Darstellung des Vermögens und der Schulden.
- Grundlage für die Bilanz.
- Dokumentation für steuerliche Zwecke.
- Kontrolle des Anlagevermögens.
Inventur: Die physische Zählung
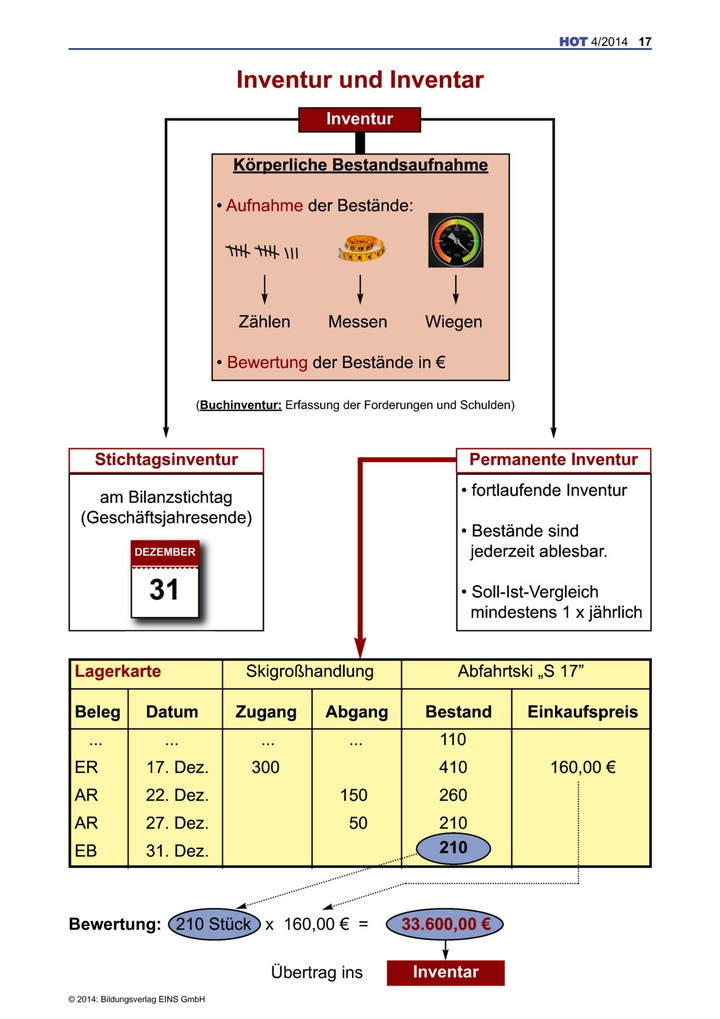
Die Inventur hingegen ist der physische Prozess des Zählens, Messens und Wiegens aller vorhandenen Vermögensgegenstände. Es handelt sich um eine Bestandsaufnahme in der Realität, um zu überprüfen, ob die tatsächlich vorhandenen Mengen mit den in den Lagerbeständen geführten Mengen übereinstimmen. Stellen Sie sich die Inventur als die "echte" Zählung Ihrer Güter vor.
Während einer Inventur werden:
- Alle Lagerbestände erfasst.
- Abweichungen zwischen Soll- und Ist-Bestand dokumentiert.
- Die Ursachen für die Abweichungen ermittelt.
Die Inventur muss mindestens einmal jährlich durchgeführt werden, oft jedoch auch häufiger, um eine genaue Lagerverwaltung zu gewährleisten. Die Ergebnisse der Inventur werden dann mit dem Inventar abgeglichen.

Zweck der Inventur:
- Überprüfung der Richtigkeit der Lagerbestände.
- Aufdeckung von Fehlbeständen (z.B. durch Diebstahl, Beschädigung oder falsche Buchungen).
- Grundlage für Korrekturbuchungen.
- Verbesserung der Lagerverwaltung.
Der Schlüsselunterschied: Theorie vs. Praxis
Der wesentliche Unterschied zwischen Inventar und Inventur liegt also in ihrer Natur: Das Inventar ist eine theoretische Auflistung, während die Inventur eine praktische Zählung darstellt. Das Inventar ist ein Dokument, die Inventur ist ein Prozess.
Man könnte es auch so formulieren: Das Inventar ist das "Soll", die Inventur das "Ist". Die Inventur dient dazu, das "Ist" festzustellen und mit dem "Soll" zu vergleichen.
Die Verbindung zwischen Inventar und Inventur
Obwohl es sich um unterschiedliche Prozesse handelt, sind Inventar und Inventur eng miteinander verbunden. Die Inventur liefert die Daten, die zur Erstellung oder Korrektur des Inventars benötigt werden. Wenn beispielsweise bei der Inventur festgestellt wird, dass ein bestimmtes Produkt fehlt, muss dies im Inventar korrigiert werden.
Die Inventur ist somit ein Werkzeug, um die Genauigkeit des Inventars sicherzustellen.
Der Ablauf ist typischerweise folgender:
- Erstellung eines vorläufigen Inventars (basierend auf den vorhandenen Lagerbeständen).
- Durchführung der Inventur (physische Zählung).
- Vergleich der Inventurergebnisse mit dem vorläufigen Inventar.
- Korrektur des Inventars anhand der Inventurergebnisse.
Beispiel zur Verdeutlichung
Stellen Sie sich einen kleinen Laden vor, der Fahrräder verkauft. Das Inventar listet am Ende des Jahres 50 Fahrräder im Lager auf. Bei der Inventur werden jedoch nur 48 Fahrräder gezählt. Das bedeutet, dass ein Fehlbestand von zwei Fahrrädern besteht. Diese Diskrepanz muss im Inventar korrigiert werden (z.B. durch eine Ausbuchung der fehlenden Fahrräder). Außerdem muss der Grund für den Fehlbestand untersucht werden (z.B. Diebstahl oder fehlerhafte Buchung).
Fazit: Genauigkeit ist entscheidend
Das Verständnis des Unterschieds zwischen Inventar und Inventur ist entscheidend für eine korrekte Lagerverwaltung und Buchhaltung. Regelmäßige Inventuren helfen, Fehlbestände aufzudecken und die Genauigkeit der Lagerbestände zu gewährleisten. Ein korrekt geführtes Inventar bildet die Grundlage für eine zuverlässige Bilanz und eine fundierte Geschäftsentscheidung. Investieren Sie also Zeit und Ressourcen in diese Prozesse – es zahlt sich aus!