Aktives Und Passives Bestandskonto
Sie sind Unternehmer oder arbeiten in der Buchhaltung? Dann wissen Sie, dass der Umgang mit Bestandskonten essentiell ist. Aber manchmal ist es gar nicht so einfach, den Überblick zu behalten, besonders wenn es um aktive und passive Bestandskonten geht. Lassen Sie uns das gemeinsam entwirren! Viele Menschen kämpfen mit dem Verständnis dieser grundlegenden Konzepte, und das ist völlig normal. Ziel dieses Artikels ist es, Ihnen eine klare und praxisnahe Erklärung zu bieten, damit Sie Ihre Finanzen besser verstehen und fundierte Entscheidungen treffen können.
Was sind Bestandskonten überhaupt?
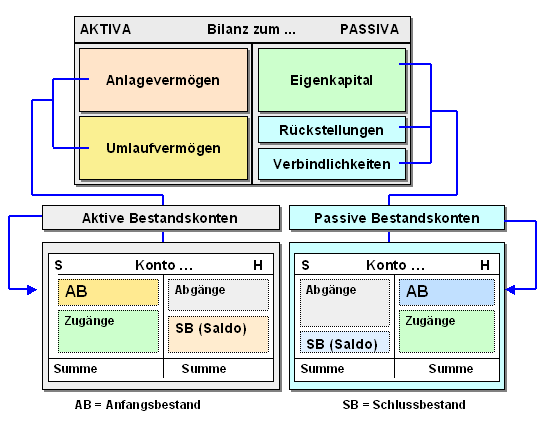
Stellen Sie sich vor, Ihr Unternehmen ist wie ein Haus. Die Bestandskonten sind die Zimmer, die verschiedene Arten von Werten und Verpflichtungen repräsentieren. Sie zeigen, was Ihr Unternehmen besitzt (Vermögen) und was es schuldet (Schulden und Eigenkapital) zu einem bestimmten Zeitpunkt. Diese Konten sind ein wesentlicher Bestandteil der Bilanz, dem "Foto" der finanziellen Gesundheit Ihres Unternehmens.
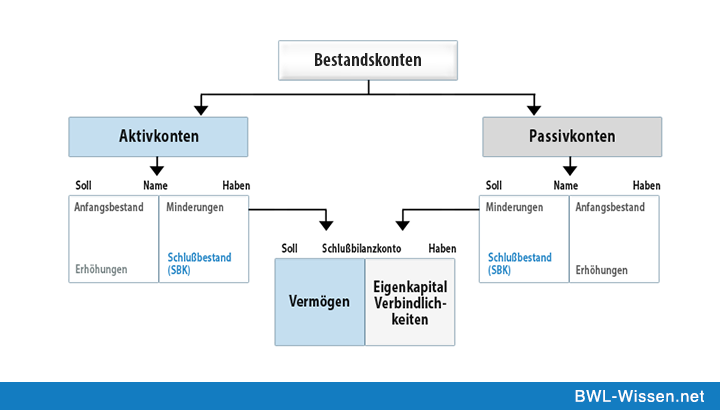
Man kann die Bilanz vereinfacht als eine Waage darstellen. Auf der einen Seite (der Aktivseite) stehen alle Vermögenswerte, also alles, was das Unternehmen besitzt und einen Wert darstellt. Auf der anderen Seite (der Passivseite) stehen die Schulden und das Eigenkapital, also die Ansprüche von Gläubigern und Eigentümern an das Vermögen des Unternehmens. Die Waage muss immer im Gleichgewicht sein: Vermögen = Schulden + Eigenkapital.
Must Read
Aktive Bestandskonten: Ihr Hab und Gut
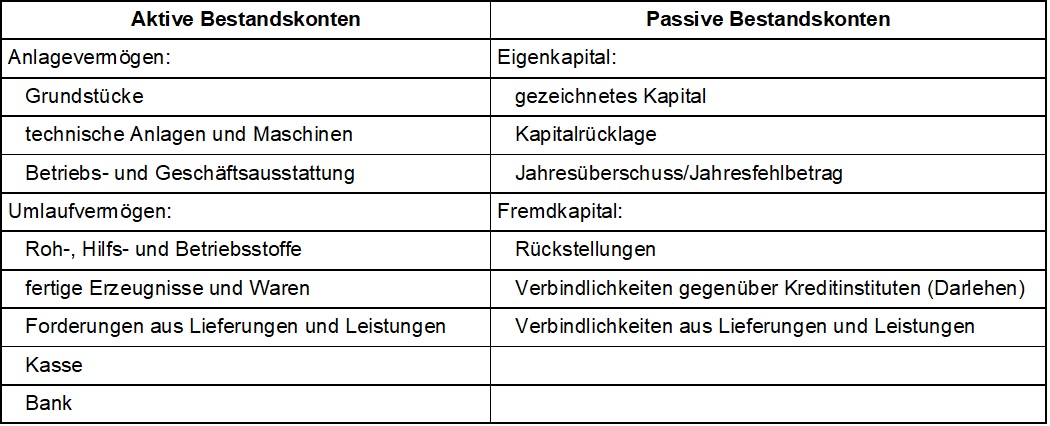
Aktive Bestandskonten repräsentieren die Vermögenswerte Ihres Unternehmens. Sie zeigen, was Sie besitzen und was Ihnen wirtschaftlichen Nutzen bringt. Denken Sie an:
- Bargeld: Das Geld in Ihrer Kasse oder auf Ihren Bankkonten.
- Forderungen aus Lieferungen und Leistungen: Geld, das Ihnen Kunden für bereits erbrachte Leistungen oder gelieferte Waren schulden.
- Vorräte: Rohstoffe, unfertige Erzeugnisse und fertige Erzeugnisse, die Sie zum Verkauf oder zur Weiterverarbeitung lagern.
- Grundstücke und Gebäude: Ihr Firmengebäude, Lagerhallen oder unbebaute Grundstücke.
- Maschinen und Anlagen: Produktionsmaschinen, Computer, Fahrzeuge und andere Geräte, die Sie für Ihren Geschäftsbetrieb nutzen.
Wie funktionieren aktive Bestandskonten?
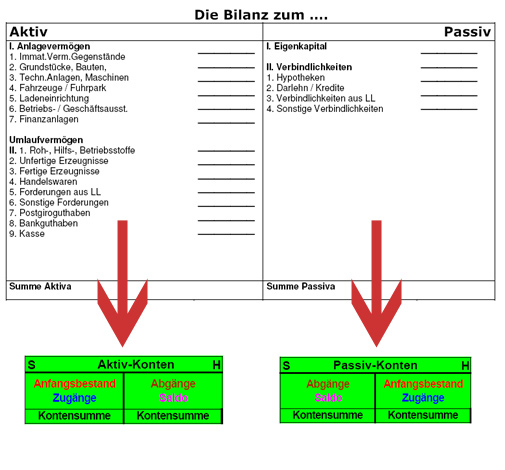
Aktive Bestandskonten werden im Soll gebucht, wenn sie zunehmen, und im Haben, wenn sie abnehmen. Stellen Sie sich vor, Sie kaufen neue Rohstoffe für Ihr Lager. Der Wert Ihrer Vorräte (ein aktives Bestandskonto) steigt, also buchen Sie den Kauf im Soll. Wenn Sie Rohstoffe verbrauchen oder verkaufen, sinkt der Wert Ihrer Vorräte, also buchen Sie dies im Haben.
Ein Beispiel:

Sie kaufen Büromaterial für 500 Euro auf Rechnung. Das bedeutet:
- Ihr aktives Bestandskonto "Büromaterial" nimmt um 500 Euro zu (Soll).
- Ihr passives Bestandskonto "Verbindlichkeiten aus Lieferungen und Leistungen" nimmt um 500 Euro zu (Haben), da Sie die Rechnung noch bezahlen müssen.
Passive Bestandskonten: Ihre Verpflichtungen
Passive Bestandskonten repräsentieren die Schulden und das Eigenkapital Ihres Unternehmens. Sie zeigen, was Sie anderen schulden und welchen Wert die Eigentümer in das Unternehmen investiert haben. Denken Sie an:
- Verbindlichkeiten aus Lieferungen und Leistungen: Rechnungen, die Sie noch an Lieferanten bezahlen müssen.
- Darlehen: Kredite, die Sie von Banken oder anderen Gläubigern aufgenommen haben.
- Rückstellungen: Geld, das Sie für zukünftige Verpflichtungen (z.B. Steuernachzahlungen oder Gewährleistungen) zurücklegen.
- Eigenkapital: Die Investitionen der Eigentümer in das Unternehmen (z.B. Stammkapital oder einbehaltene Gewinne).
Wie funktionieren passive Bestandskonten?
Passive Bestandskonten werden im Haben gebucht, wenn sie zunehmen, und im Soll, wenn sie abnehmen. Stellen Sie sich vor, Sie nehmen einen Kredit bei der Bank auf. Ihre Schulden (ein passives Bestandskonto) steigen, also buchen Sie die Kreditaufnahme im Haben. Wenn Sie einen Teil des Kredits zurückzahlen, sinken Ihre Schulden, also buchen Sie die Rückzahlung im Soll.
Ein Beispiel:

Sie begleichen eine Lieferantenrechnung über 300 Euro per Banküberweisung. Das bedeutet:
- Ihr passives Bestandskonto "Verbindlichkeiten aus Lieferungen und Leistungen" nimmt um 300 Euro ab (Soll).
- Ihr aktives Bestandskonto "Bankguthaben" nimmt um 300 Euro ab (Haben).
Der Unterschied im Überblick:
Hier eine Tabelle, die die wichtigsten Unterschiede zusammenfasst:
| Merkmal | Aktive Bestandskonten | Passive Bestandskonten |
|---|---|---|
| Was sie darstellen | Vermögenswerte (Was das Unternehmen besitzt) | Schulden und Eigenkapital (Was das Unternehmen schuldet) |
| Ort in der Bilanz | Aktivseite | Passivseite |
| Buchung bei Zunahme | Soll | Haben |
| Buchung bei Abnahme | Haben | Soll |
| Beispiele | Bargeld, Forderungen, Vorräte, Grundstücke | Verbindlichkeiten, Darlehen, Eigenkapital |
Häufige Fehler und Missverständnisse
Einer der häufigsten Fehler ist die Verwechslung von aktiven und passiven Konten. Manche denken, dass "aktiv" bedeutet, dass etwas Positives passiert, und "passiv" etwas Negatives. Das ist aber nicht der Fall! "Aktiv" bezieht sich auf die Art des Vermögenswerts, während "passiv" sich auf die Art der Verpflichtung bezieht.
Ein weiteres Missverständnis ist, dass passive Konten immer schlecht sind. Das stimmt auch nicht! Schulden können ein wertvolles Werkzeug sein, um Wachstum zu finanzieren. Ein Darlehen zur Expansion Ihres Unternehmens ist beispielsweise eine passive Position, kann aber zu höheren Umsätzen und Gewinnen führen.
Counterpoint: Es gibt Stimmen, die argumentieren, dass der klassische Aufbau der Bilanz mit aktiven und passiven Konten in der heutigen, schnelllebigen Wirtschaft überholt ist. Sie fordern eine dynamischere Darstellung, die immaterielle Vermögenswerte (wie Markenwert oder Kundenzufriedenheit) stärker berücksichtigt. Obwohl diese Kritikpunkte berechtigt sind, bleibt das Verständnis der grundlegenden aktiven und passiven Konten essentiell für die Analyse und Interpretation von Finanzberichten.
Warum ist das wichtig für Sie?
Das Verständnis aktiver und passiver Bestandskonten hat direkte Auswirkungen auf Ihr Geschäftsleben:
- Bessere Finanzplanung: Sie können fundiertere Entscheidungen über Investitionen, Finanzierung und Budgetierung treffen.
- Effektiveres Cashflow-Management: Sie können Ihren Cashflow besser steuern, indem Sie Ihre Vermögenswerte und Schulden im Blick behalten.
- Stärkere Kreditwürdigkeit: Eine solide Bilanz mit einem ausgewogenen Verhältnis zwischen Vermögenswerten und Schulden verbessert Ihre Kreditwürdigkeit bei Banken und anderen Kreditgebern.
- Fundierte strategische Entscheidungen: Sie können die finanzielle Gesundheit Ihres Unternehmens besser beurteilen und strategische Entscheidungen auf Basis von Fakten treffen.
Stellen Sie sich vor, Sie wollen einen Kredit aufnehmen, um eine neue Maschine zu kaufen. Wenn Sie Ihre aktive und passive Konten gut verstehen, können Sie beurteilen, ob Ihr Unternehmen die zusätzlichen Schulden tragen kann und ob die Investition in die Maschine wirklich sinnvoll ist.
Lösungsansätze für eine bessere Buchhaltung
Hier sind einige konkrete Schritte, die Sie unternehmen können, um Ihre Buchhaltung zu verbessern:
- Nutzen Sie eine Buchhaltungssoftware: Programme wie DATEV, Lexware oder sevDesk können Ihnen helfen, Ihre Konten zu verwalten und Finanzberichte zu erstellen.
- Arbeiten Sie mit einem Steuerberater zusammen: Ein Steuerberater kann Ihnen bei komplexen Buchhaltungsfragen helfen und sicherstellen, dass Sie alle gesetzlichen Vorschriften einhalten.
- Führen Sie regelmäßige Kontenabstimmungen durch: Vergleichen Sie Ihre Kontenstände mit Ihren Bankauszügen und anderen Dokumenten, um Fehler zu vermeiden.
- Bilden Sie sich weiter: Es gibt zahlreiche Kurse und Seminare zum Thema Buchhaltung, die Ihnen helfen können, Ihr Wissen zu vertiefen.
Ein konkreter Tipp: Erstellen Sie eine einfache Tabelle mit Ihren wichtigsten aktiven und passiven Konten. Aktualisieren Sie diese Tabelle regelmäßig, um einen aktuellen Überblick über Ihre finanzielle Situation zu erhalten.
Die Zukunft der Bestandskonten
Die Digitalisierung verändert auch die Buchhaltung. Künstliche Intelligenz (KI) und maschinelles Lernen (ML) werden in Zukunft eine immer größere Rolle spielen, indem sie Routineaufgaben automatisieren und Unternehmen helfen, datengestützte Entscheidungen zu treffen. Cloud-basierte Buchhaltungslösungen ermöglichen es Unternehmen, von überall und jederzeit auf ihre Finanzdaten zuzugreifen.
Trotz dieser technologischen Fortschritte bleibt das grundlegende Verständnis der aktiven und passiven Bestandskonten unerlässlich. Sie bilden die Grundlage für alle weiteren Analysen und Interpretationen.
Ein Denkanstoß: Wie können Sie die in diesem Artikel genannten Erkenntnisse nutzen, um Ihre eigene Finanzplanung zu verbessern und Ihr Unternehmen erfolgreicher zu machen? Welche konkreten Schritte werden Sie unternehmen, um Ihre Buchhaltung zu optimieren?
Das Verstehen von aktiven und passiven Bestandskonten ist kein Hexenwerk. Mit etwas Übung und den richtigen Werkzeugen können Sie Ihre Finanzen besser kontrollieren und fundierte Entscheidungen für die Zukunft Ihres Unternehmens treffen. Also, worauf warten Sie noch? Beginnen Sie noch heute!
Zum Schluss eine Frage an Sie: Welches aktive Bestandskonto ist für Ihr Unternehmen am wichtigsten und warum?