Fünf Säulen Der Sozialversicherung
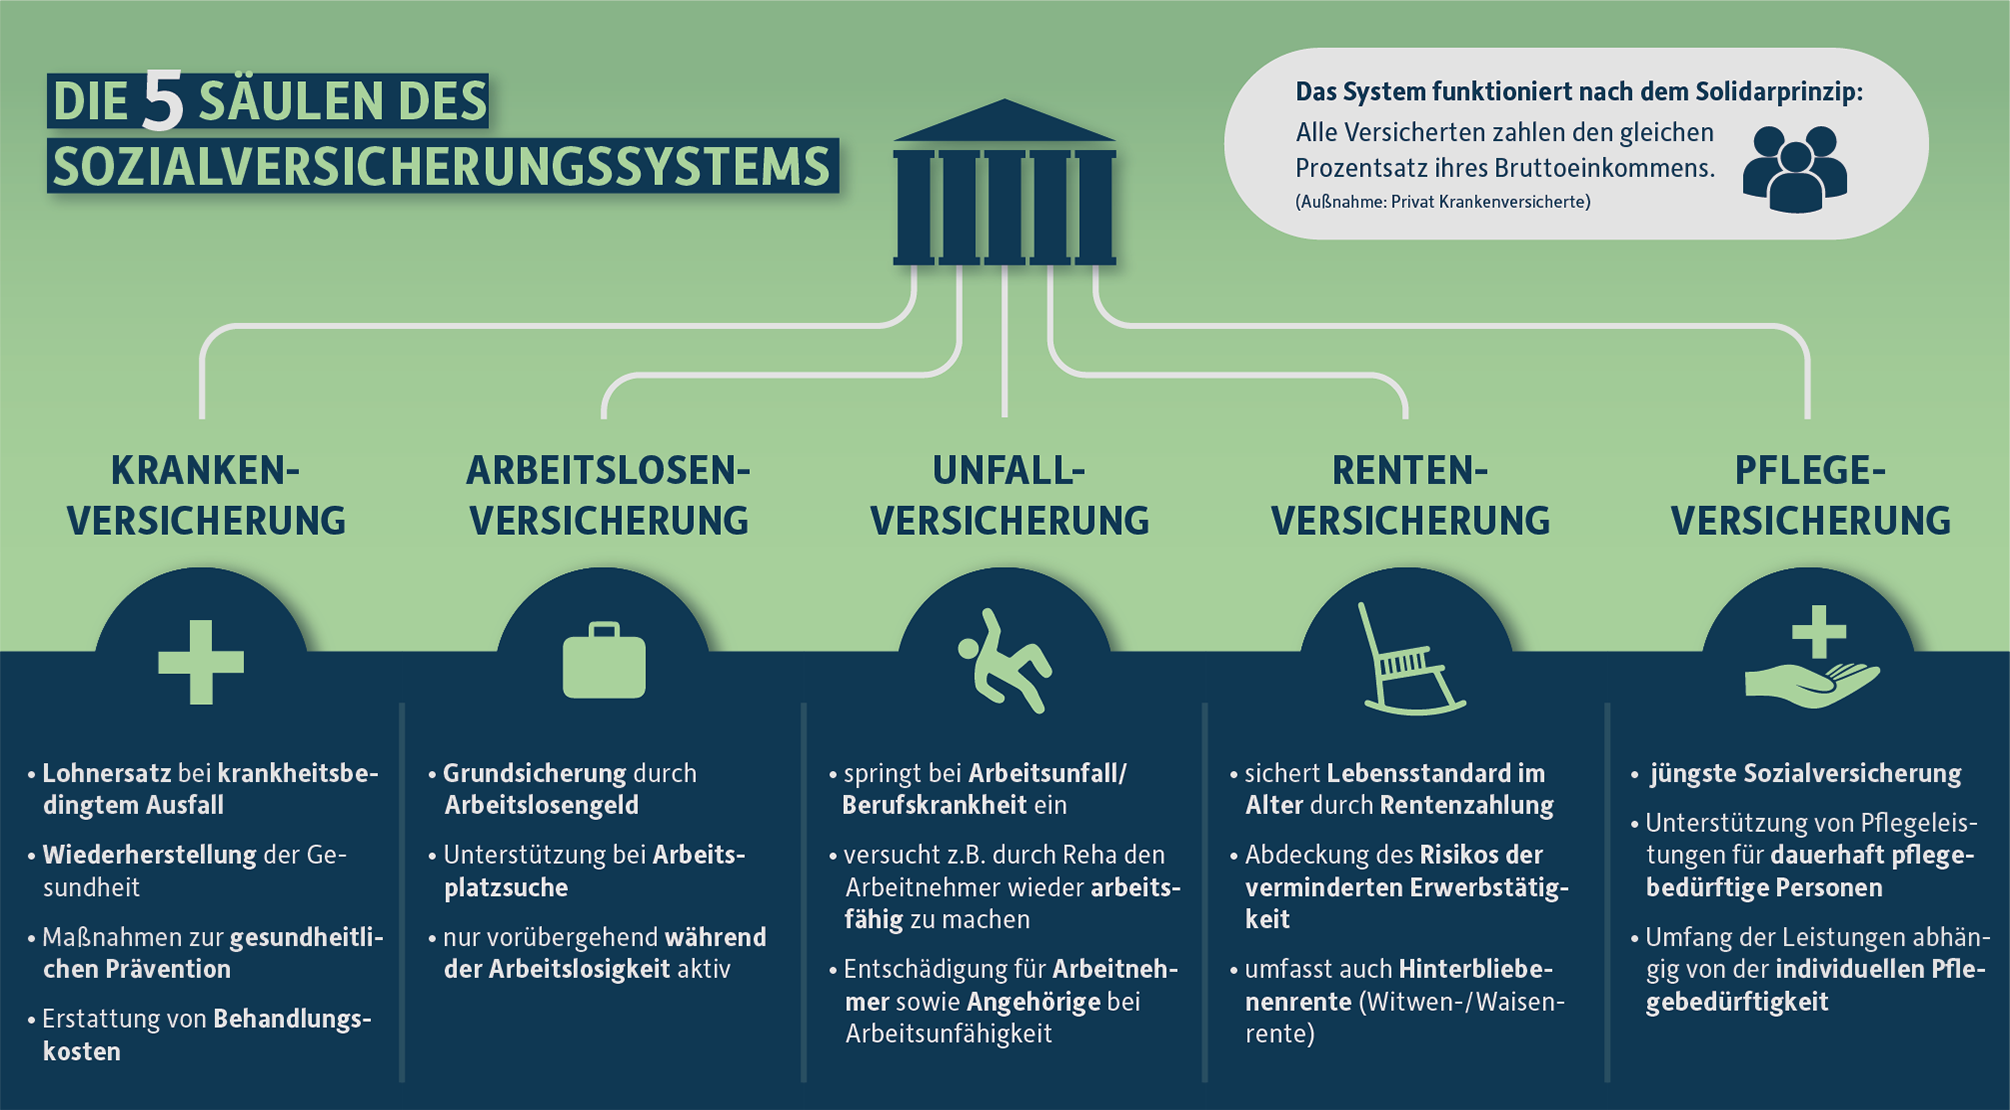
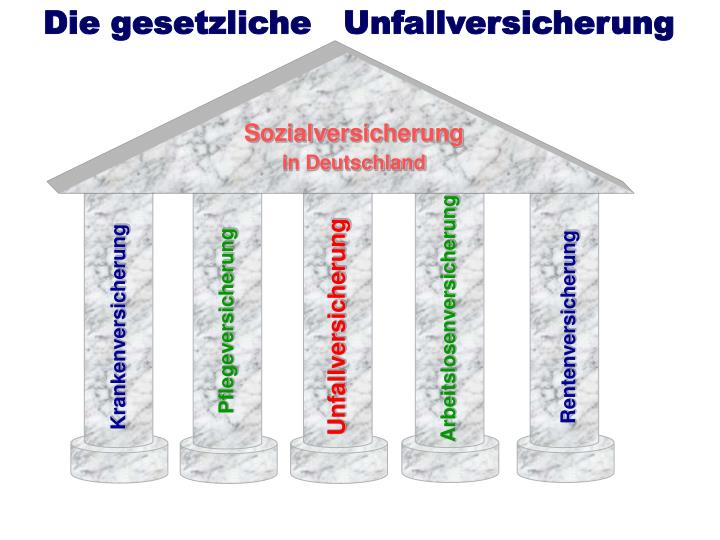
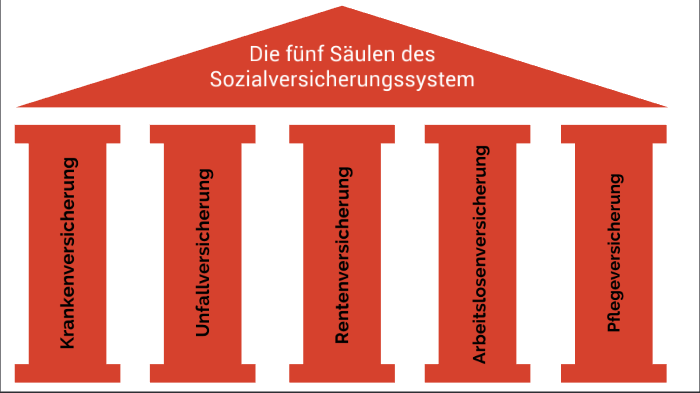
Die deutsche Sozialversicherung ist ein Eckpfeiler des sozialen Sicherungssystems und schützt Bürgerinnen und Bürger vor den finanziellen Folgen von Krankheit, Arbeitslosigkeit, Pflegebedürftigkeit, Unfällen und Altersarmut. Sie basiert auf dem Solidaritätsprinzip: Starke Schultern tragen schwächere, und Beitragszahler finanzieren die Leistungen für jene, die sie aktuell benötigen. Diese Absicherung wird durch die sogenannten Fünf Säulen der Sozialversicherung gewährleistet.
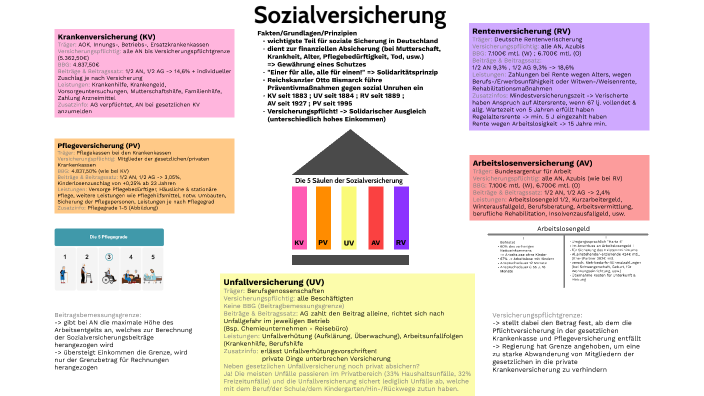
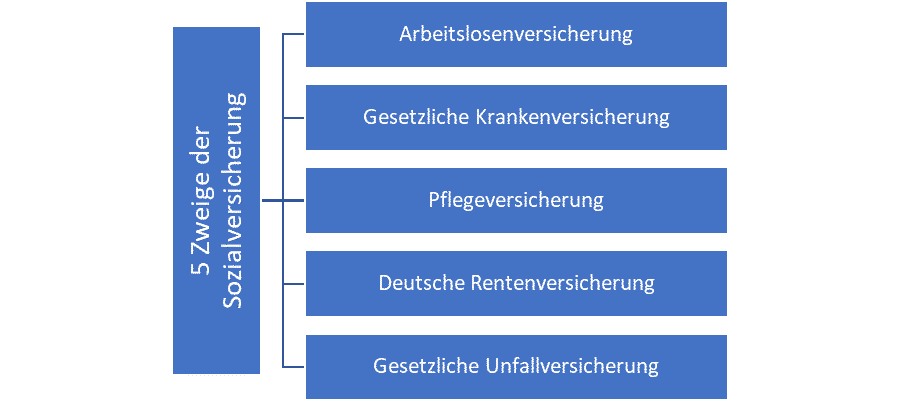
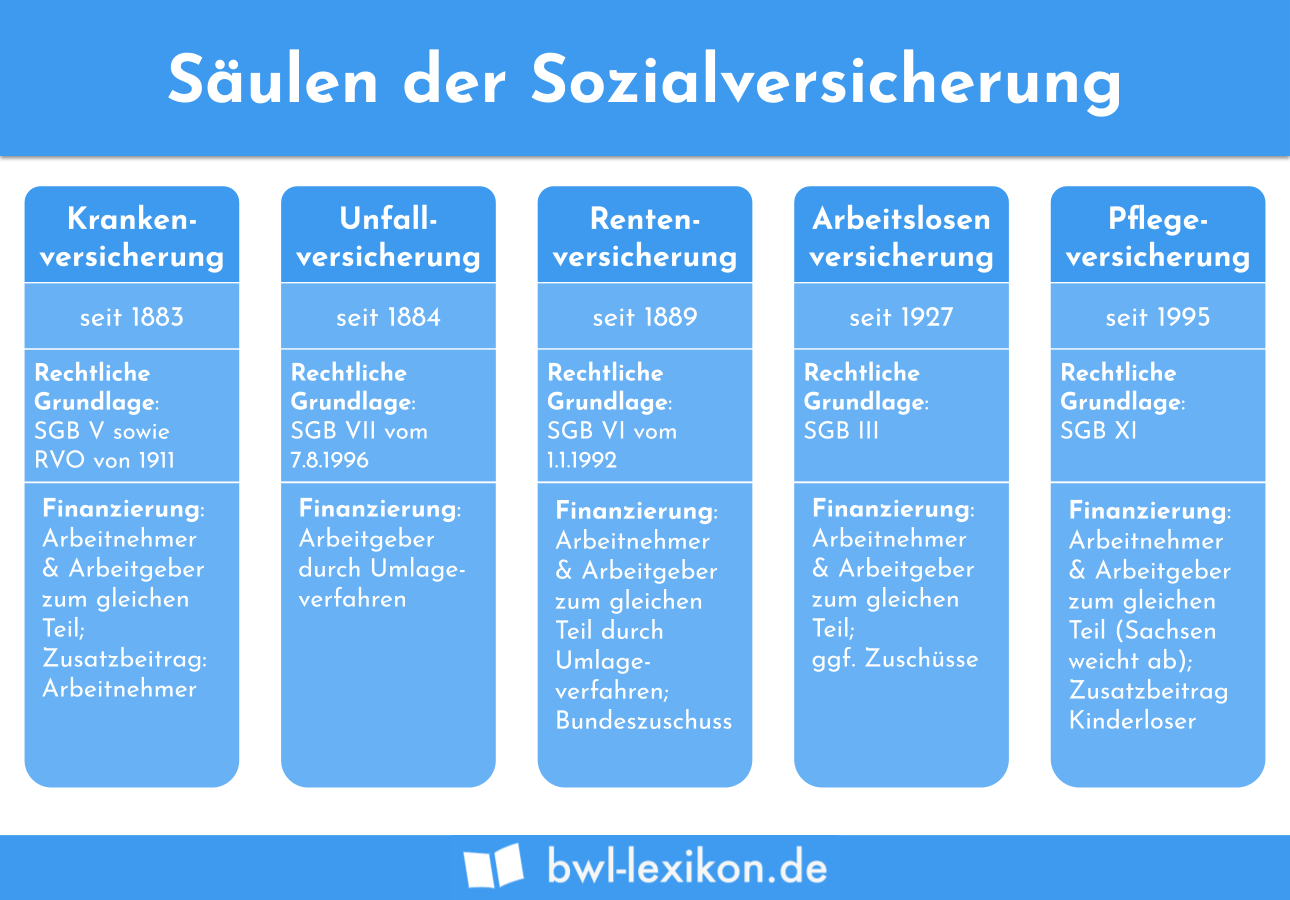
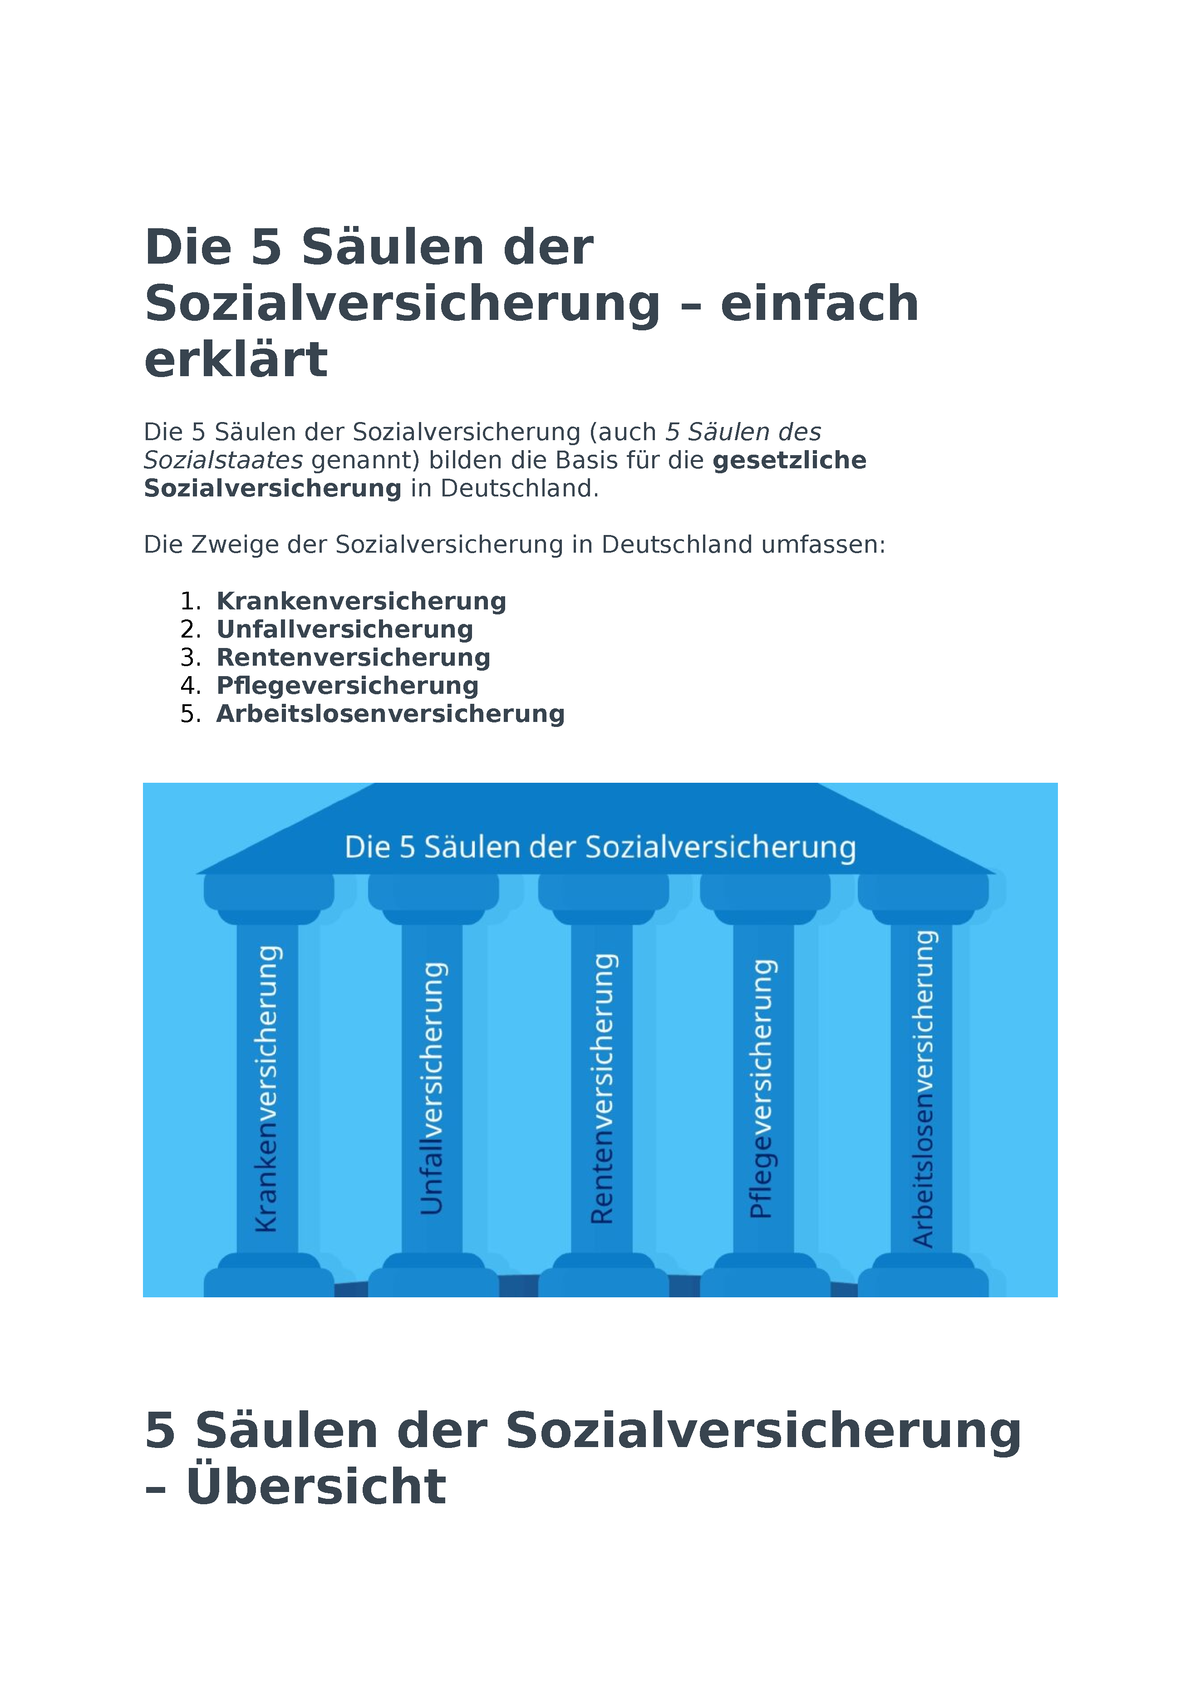
Die Fünf Säulen im Überblick
Jede dieser Säulen deckt ein spezifisches Risiko ab und wird durch unterschiedliche Finanzierungsmechanismen und Leistungskataloge geprägt. Es ist wichtig, die Funktionsweise jeder einzelnen Säule zu verstehen, um die Komplexität und Bedeutung des gesamten Systems zu erfassen.
1. Krankenversicherung
Die Krankenversicherung sichert die medizinische Versorgung im Falle von Krankheit. Sie ist obligatorisch für fast alle Bürgerinnen und Bürger. Es gibt zwei Systeme: die gesetzliche Krankenversicherung (GKV) und die private Krankenversicherung (PKV). Die GKV finanziert sich primär durch Beiträge, die prozentual vom Bruttoeinkommen erhoben werden. Arbeitgeber und Arbeitnehmer teilen sich diese Beiträge in der Regel. Die PKV hingegen kalkuliert die Beiträge individuell nach Alter, Gesundheitszustand und gewähltem Leistungsumfang.
Must Read
Die Leistungen der GKV umfassen unter anderem Arztbesuche, Krankenhausaufenthalte, Medikamente, Vorsorgeuntersuchungen und Rehabilitationsmaßnahmen. Die PKV bietet oft erweiterte Leistungen und eine schnellere Behandlung, ist aber in der Regel teurer, insbesondere im Alter. Ein wichtiger Aspekt der GKV ist das Solidaritätsprinzip: auch chronisch Kranke und ältere Menschen erhalten die notwendige Versorgung, unabhängig von ihren individuellen Beiträgen.
2. Pflegeversicherung
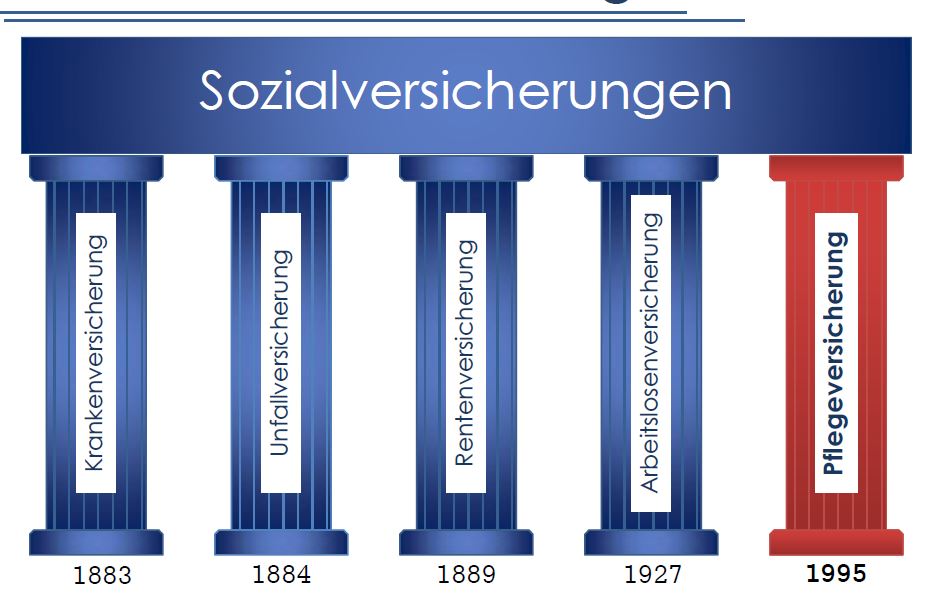
Die Pflegeversicherung wurde 1995 eingeführt, um die finanziellen Risiken im Falle von Pflegebedürftigkeit abzufedern. Sie ist ebenfalls obligatorisch und wird durch Beiträge finanziert, die sich Arbeitgeber und Arbeitnehmer teilen. Die Leistungen der Pflegeversicherung umfassen finanzielle Unterstützung für ambulante und stationäre Pflege, Sachleistungen und Beratung.
Die Höhe der Leistungen richtet sich nach dem Pflegegrad des Betroffenen. Es gibt fünf Pflegegrade, die den Grad der Selbstständigkeit und den Pflegebedarf widerspiegeln. Die Pflegeversicherung deckt jedoch in der Regel nicht die gesamten Pflegekosten ab, sodass ein Eigenanteil verbleibt, der entweder aus eigenem Vermögen oder durch eine private Pflegezusatzversicherung gedeckt werden muss. Die demografische Entwicklung mit einer alternden Bevölkerung stellt die Pflegeversicherung vor große Herausforderungen.
3. Rentenversicherung
Die Rentenversicherung sichert die finanzielle Existenz im Alter. Sie basiert auf dem Generationenvertrag: die aktuell erwerbstätige Generation finanziert die Renten der älteren Generation. Die Rentenversicherung wird durch Beiträge von Arbeitnehmern und Arbeitgebern finanziert. Die Höhe der Rente richtet sich nach den während des Erwerbslebens gezahlten Beiträgen und den erworbenen Entgeltpunkten.
Die Rentenversicherung ist ein komplexes System, das ständig an die demografischen und wirtschaftlichen Veränderungen angepasst wird. Es gibt verschiedene Rentenarten, wie z.B. die Altersrente, die Erwerbsminderungsrente und die Hinterbliebenenrente. Die Rentenversicherung steht aufgrund des demografischen Wandels vor großen Herausforderungen, da immer weniger Beitragszahler immer mehr Rentner finanzieren müssen. Dies führt zu Diskussionen über mögliche Reformen, wie z.B. eine Erhöhung des Renteneintrittsalters oder eine stärkere Berücksichtigung der privaten Altersvorsorge.
4. Arbeitslosenversicherung
Die Arbeitslosenversicherung schützt vor den finanziellen Folgen von Arbeitslosigkeit. Sie wird durch Beiträge von Arbeitnehmern und Arbeitgebern finanziert. Anspruch auf Arbeitslosengeld hat, wer in den letzten zwei Jahren vor der Arbeitslosigkeit mindestens zwölf Monate in einem sozialversicherungspflichtigen Beschäftigungsverhältnis gestanden hat.
Die Höhe des Arbeitslosengeldes richtet sich nach dem vorherigen Einkommen. Die Arbeitslosenversicherung zahlt auch Leistungen zur beruflichen Weiterbildung und Umschulung, um die Chancen auf eine neue Arbeitsstelle zu erhöhen. Die Arbeitslosenversicherung dient nicht nur der finanziellen Absicherung, sondern auch der aktiven Arbeitsförderung.
5. Unfallversicherung
Die Unfallversicherung schützt Arbeitnehmer, Schüler, Studenten und bestimmte andere Personengruppen vor den Folgen von Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Sie wird ausschließlich von den Arbeitgebern finanziert. Die Unfallversicherung zahlt Leistungen zur medizinischen Rehabilitation, zur beruflichen Wiedereingliederung und bei dauerhafter Erwerbsminderung eine Rente.
Ein wesentlicher Unterschied zu den anderen Säulen ist, dass die Unfallversicherung nicht nur finanzielle Leistungen erbringt, sondern auch präventiv tätig ist, um Unfälle und Berufskrankheiten zu vermeiden. Die Berufsgenossenschaften, die Träger der Unfallversicherung sind, beraten die Unternehmen in Fragen des Arbeitsschutzes und führen Kontrollen durch. Die Unfallversicherung ist ein wichtiger Beitrag zum Schutz der Gesundheit und Sicherheit am Arbeitsplatz.
Herausforderungen und Zukunft der Sozialversicherung
Die deutsche Sozialversicherung steht vor großen Herausforderungen, insbesondere durch den demografischen Wandel und die Globalisierung. Die Alterung der Bevölkerung führt zu einer höheren Belastung der Renten- und Pflegeversicherung, während die Globalisierung den Wettbewerbsdruck auf die Unternehmen erhöht und zu Veränderungen in der Arbeitswelt führt. Es ist daher notwendig, die Sozialversicherung kontinuierlich anzupassen und zu reformieren, um ihre Zukunftsfähigkeit zu gewährleisten. Diskussionen über mögliche Reformen umfassen unter anderem eine stärkere Berücksichtigung der privaten Vorsorge, eine Erhöhung des Renteneintrittsalters und eine Reform der Pflegeversicherung.
Es ist von entscheidender Bedeutung, dass die Bürgerinnen und Bürger sich aktiv an der Diskussion über die Zukunft der Sozialversicherung beteiligen und ihre Interessen einbringen. Nur so kann sichergestellt werden, dass die Sozialversicherung auch in Zukunft ihren Beitrag zur sozialen Sicherheit und zum gesellschaftlichen Zusammenhalt leistet. Informieren Sie sich über die aktuellen Entwicklungen und nehmen Sie an politischen Diskussionen teil!