Discounted Dividend Valuation Model
Die Bewertung von Aktien kann eine komplexe Aufgabe sein, insbesondere für Einsteiger. Es gibt zahlreiche Modelle und Kennzahlen, die zur Beurteilung des inneren Wertes eines Unternehmens herangezogen werden können. Eines der grundlegendsten und dennoch leistungsstärksten Modelle ist das Discounted Dividend Valuation Model (DDM), auf Deutsch das Discounted-Dividend-Modell oder Dividendenbarwertmodell. Dieser Artikel richtet sich an Investoren aller Erfahrungsstufen, die ein besseres Verständnis für die Bewertung von Aktien mit stabilen Dividendenzahlungen entwickeln möchten.
Was ist das Discounted-Dividend-Modell?
Das Discounted-Dividend-Modell (DDM) ist eine Methode zur Bewertung des Preises einer Aktie unter Verwendung der Prognose, wie viel Dividende das Unternehmen in Zukunft zahlen wird, und der anschließenden Diskontierung auf den Barwert. Vereinfacht ausgedrückt: Es versucht, den Wert einer Aktie zu bestimmen, indem es die Summe aller zukünftig erwarteten Dividendenzahlungen in der heutigen Zeit bewertet.
Die grundlegende Annahme des DDM ist, dass der Wert einer Aktie der Barwert aller zukünftig erwarteten Dividenden ist. Es basiert auf der Idee, dass Investoren Aktien hauptsächlich wegen der erwarteten Cashflows kaufen, die sie erhalten, und diese Cashflows sind in erster Linie Dividenden.
Must Read
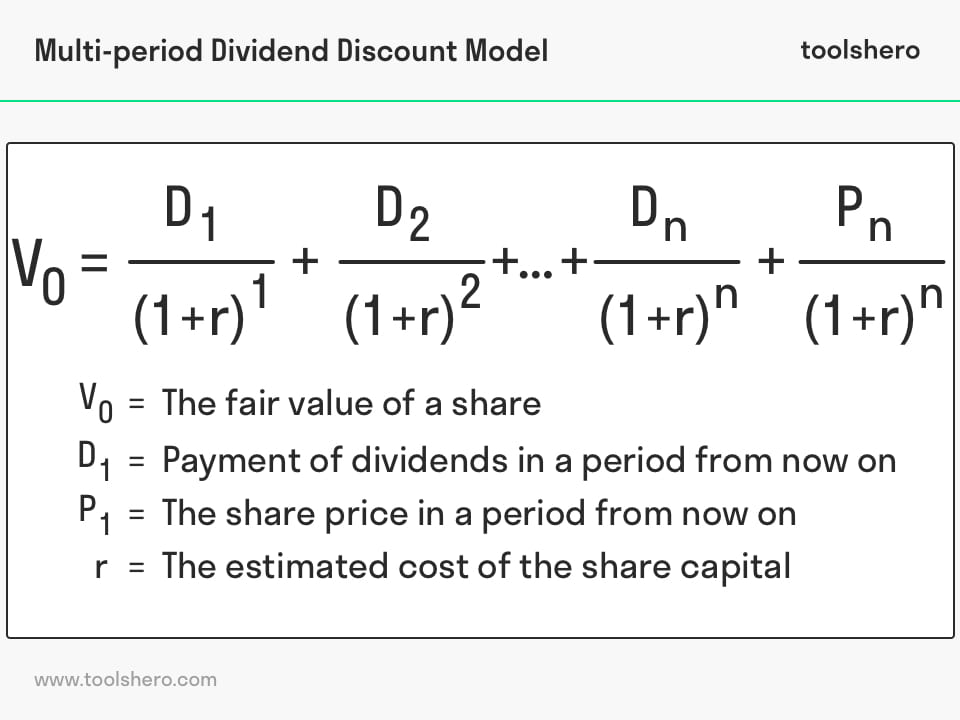
Die Formel lautet:
P0 = Σ [Dt / (1 + r)t]
Wo:

- P0 = Aktueller Wert der Aktie
- Dt = Erwartete Dividende pro Aktie für die Periode t
- r = Erforderliche Rendite oder Diskontierungszinssatz
- t = Periode (z.B. Jahr)
Varianten des DDM
Es gibt verschiedene Varianten des DDM, die auf unterschiedlichen Annahmen über das Dividendenwachstum basieren:
- Zero-Growth-Modell: Geht von einer konstanten Dividende ohne Wachstum aus. Dies ist die einfachste Form und eignet sich für Unternehmen mit etablierten Geschäftsmodellen und stabilen Dividenden, die jedoch kein signifikantes Wachstum erwarten lassen.
- Constant-Growth-Modell (Gordon Growth Model): Nimmt ein konstantes Dividendenwachstum an. Dies ist die am häufigsten verwendete Variante und eignet sich für Unternehmen, die ein stabiles und vorhersehbares Dividendenwachstum aufweisen. Die Formel für das Gordon Growth Model lautet: P0 = D1 / (r - g), wobei D1 die erwartete Dividende im nächsten Jahr ist und g die konstante Wachstumsrate der Dividenden.
- Two-Stage-Growth-Modell: Geht von zwei Wachstumsphasen aus: eine Phase mit hohem Wachstum und eine Phase mit konstantem Wachstum. Dies ist nützlich für Unternehmen, die in der Anfangsphase ihres Lebenszyklus ein schnelles Wachstum erleben und sich dann stabilisieren.
- Multi-Stage-Growth-Modell: Ermöglicht mehrere Wachstumsphasen mit unterschiedlichen Wachstumsraten. Dies ist die komplexeste Variante und kann für Unternehmen verwendet werden, bei denen sich die Wachstumsraten im Laufe der Zeit erheblich ändern.
Anwendung des DDM
Die Anwendung des DDM erfordert einige wichtige Schritte:

- Schätzung der zukünftigen Dividenden: Dies ist der kritischste Schritt. Investoren müssen fundierte Annahmen über die zukünftigen Dividenden des Unternehmens treffen. Dabei sollten sie die historische Dividendenhistorie, die Gewinnentwicklung des Unternehmens und die Wettbewerbslandschaft berücksichtigen.
- Bestimmung der erforderlichen Rendite: Die erforderliche Rendite ist die Mindestrendite, die ein Investor benötigt, um das Risiko der Investition zu kompensieren. Sie kann mithilfe des Capital Asset Pricing Model (CAPM) oder anderer Methoden geschätzt werden.
- Diskontierung der zukünftigen Dividenden: Die zukünftigen Dividenden werden mit der erforderlichen Rendite auf den Barwert diskontiert.
- Aggregation der Barwerte: Die Barwerte aller zukünftigen Dividenden werden addiert, um den inneren Wert der Aktie zu ermitteln.
Vorteile und Nachteile des DDM
Wie jedes Bewertungsmodell hat auch das DDM seine Stärken und Schwächen:
Vorteile:

- Einfach und leicht verständlich.
- Konzentriert sich auf die Cashflows, die Investoren tatsächlich erhalten.
- Kann für Unternehmen mit stabilen Dividendenzahlungen nützlich sein.
Nachteile:
- Stark von der Genauigkeit der Annahmen über zukünftige Dividenden und die erforderliche Rendite abhängig.
- Funktioniert nicht gut für Unternehmen, die keine Dividenden zahlen oder deren Dividendenhistorie unregelmäßig ist.
- Berücksichtigt nicht andere Faktoren, die den Aktienkurs beeinflussen können, wie z. B. Marktstimmung oder Wachstumschancen.
Fazit
Das Discounted-Dividend-Modell ist ein nützliches Werkzeug für die Bewertung von Aktien, insbesondere für Unternehmen mit einer stabilen Historie der Dividendenzahlung. Es ist jedoch wichtig, die Grenzen des Modells zu verstehen und es in Verbindung mit anderen Bewertungsmethoden zu verwenden, um eine umfassendere Bewertung eines Unternehmens zu erhalten. Betrachten Sie das DDM als ein Puzzleteil, nicht als die gesamte Lösung. Indem Sie die Grundlagen des DDM verstehen, können Sie Ihre Investmententscheidungen fundierter treffen und den inneren Wert von Aktien besser einschätzen. Denken Sie daran, dass eine sorgfältige Analyse der Dividendenhistorie und eine realistische Einschätzung des zukünftigen Dividendenwachstums entscheidend für eine erfolgreiche Anwendung des Modells sind. Die Bestimmung der erforderlichen Rendite ist ebenfalls ein kritischer Faktor, der sorgfältig überdacht werden muss.


